Tutto ciò che le aziende di Cagliari e della Sardegna devono sapere sul Bonus Sud, il nuovo Credito d’Imposta ZES Unica, la cumulabilità con Transizione 5.0 e i rischi di revoca.
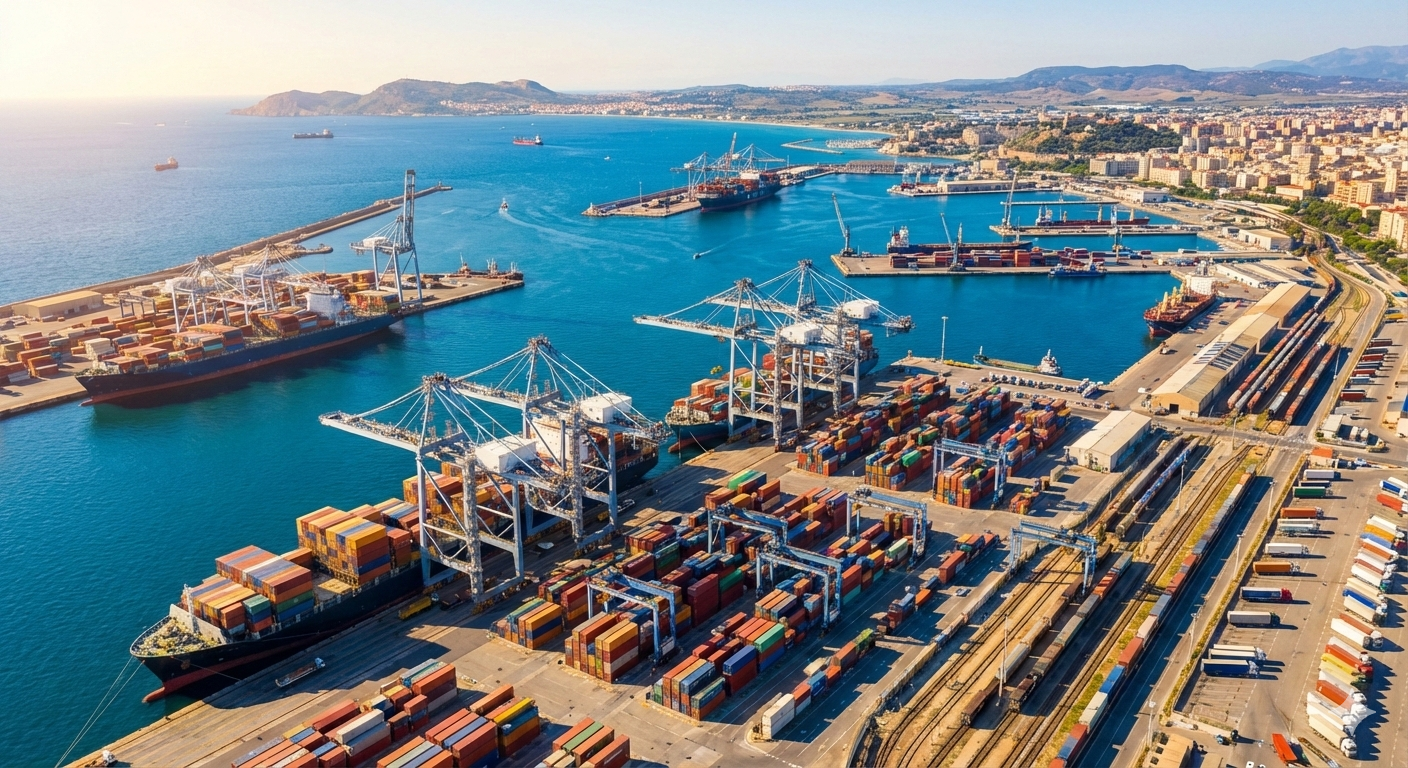
La Sardegna è oggi al centro di una delle più grandi opportunità fiscali dell’ultimo decennio: la ZES Unica (Zona Economica Speciale) per il Mezzogiorno, istituita dall’articolo 16 del Decreto-Legge n. 124 del 2023. Per gli imprenditori sardi, comprendere i meccanismi di questo incentivo non è solo un vantaggio competitivo, è una necessità.
Come Studio Legale Tributario operante in Sardegna, abbiamo redatto questa guida operativa aggiornata alle ultime risposte dell’Agenzia delle Entrate e alla Legge 207/2024.
1. Che cos’è la ZES Unica e perché riguarda la Sardegna?
Il Credito d’imposta ZES è un’agevolazione fiscale volta a promuovere lo sviluppo economico in specifiche aree del Mezzogiorno, inclusa l’intera Sardegna.
È fondamentale distinguere subito due agevolazioni spesso confuse:
- Il Credito d’Imposta ZES: Un bonus calcolato sugli investimenti (acquisto macchinari, immobili, ecc.) da utilizzare in compensazione.
- La Riduzione dell’Imposta sul Reddito: Una diversa agevolazione (art. 1 commi 173-176 L. 178/2020) che prevede il taglio del 50% dell’imposta sul reddito per le nuove iniziative economiche, ma che segue regole distinte.
Questo articolo si concentra sul Credito d’Imposta, disciplinato dall’art. 5 del D.L. 91/2017 che rimanda alla normativa del “Bonus Mezzogiorno” (L. 208/2015).
2. Il vantaggio della Sardegna: territorio interamente agevolabile!
A differenza di altre regioni che possono avere zone escluse o a intensità ridotta, la Sardegna gode di uno status privilegiato. In base alla “Carta degli aiuti a finalità regionale”, l’intera isola rientra nelle zone di cui all’art. 107, par. 3, lett. a) del TFUE. Ciò significa che gli investimenti realizzati in tutto il territorio sardo (e non solo in specifiche aree industriali) sono ammissibili all’agevolazione con le intensità massime previste.
3. Chi sono i beneficiari (e chi è escluso)?
Possono accedere all’agevolazione le imprese di qualsiasi dimensione che investono in strutture produttive nel territorio. Tuttavia, esistono esclusioni settoriali rigorose dettate dalla normativa UE. Non possono accedere al credito le imprese operanti in:
- Industria siderurgica, carbonifera e costruzione navale.
- Trasporti e relative infrastrutture.
- Produzione e distribuzione di energia.
- Settori creditizio, finanziario e assicurativo.
Inoltre, sono tassativamente escluse le imprese che si trovano in stato di difficoltà finanziaria secondo la definizione europea.
4. Investimenti ammissibili: terreni, immobili e la regola delle “terze parti”!
Per ottenere il credito, l’investimento deve far parte di un “progetto di investimento iniziale” e riguardare beni strumentali nuovi. Il limite massimo di costo ammissibile per progetto è di 100 milioni di euro.
Cosa si può acquistare?
- Macchinari, impianti e attrezzature varie: Destinati a strutture produttive nuove o esistenti.
- Immobili e Terreni: L’agevolazione è estesa all’acquisto di terreni e all’acquisizione, realizzazione o ampliamento di immobili strumentali.
Attenzione alla provenienza dei beni (regola anti-elusiva)
Questo è un punto critico spesso ignorato. La normativa prevede che siano ammissibili solo i costi per acquisizioni da terzi che non hanno relazioni con l’acquirente. Non sono ammissibili investimenti, ad esempio, tra una società madre e una controllata (art. 2359 Codice Civile). Se la vostra strategia prevede passaggi di beni infragruppo, l’agevolazione verrà negata.
Link utile esterno: Consultate la guida ufficiale dell’Agenzia delle Entrate sul Credito Mezzogiorno(Si consiglia di verificare sempre la normativa vigente).
5. Novità 2025: cumulabilità con transizione 5.0
Una delle domande più frequenti che riceviamo in studio a Cagliari è: “Posso sommare il bonus ZES con il nuovo incentivo Transizione 5.0?”
La risposta è SÌ, ma con estrema cautela. La Legge 30 dicembre 2024, n. 207 ha introdotto una disposizione esplicita che permette la cumulabilità tra ZES Unica e Transizione 5.0.
Tuttavia, il cumulo deve rispettare tre condizioni ferree per evitare il recupero:
- Massimali Europei: la somma non deve superare l’intensità di aiuto più elevata consentita dalle norme UE.
- Costo dell’investimento: l’importo totale delle agevolazioni non può mai superare il 100% del costo sostenuto.
- Divieto di Doppio Finanziamento: poiché Transizione 5.0 usa fondi PNRR e la ZES usa fondi nazionali, il sostegno non può coprire le medesime quote di costo.
Questo calcolo richiede un’analisi tecnica complessa (“decalage” dei benefici) per evitare di violare il divieto di doppio finanziamento del PNRR.
Approfondimento esterno: Leggete il testo della Legge di Bilancio e le note sul PNRR sul sito della Gazzetta Ufficiale
6. I rischi: Il “vincolo di destinazione” quinquennale
L’errore più grave che un imprenditore può commettere è dismettere il bene troppo presto. I beni agevolati non devono essere venduti, né destinati a finalità estranee all’impresa, né trasferiti in altre strutture produttive (anche se della stessa azienda) entro il quinto periodo d’imposta successivo alla loro entrata in funzione.
Se un macchinario acquistato col bonus nel 2024 viene spostato o venduto prima del 2029 (indicativamente), il credito d’imposta viene rideterminato e l’azienda deve restituire quanto fruito, con interessi e sanzioni.
7. Perché affidarsi a uno Studio Legale Tributario?
Investire in Sardegna con la ZES Unica offre un ritorno economico eccezionale, ma le insidie normative sono evidenti: dalla verifica dei requisiti di “terzietà” del venditore al calcolo del cumulo con Transizione 5.0.
Il nostro Studio offre assistenza su:
- Analisi preliminare: verifica dei requisiti soggettivi e oggettivi.
- Contrattualistica: revisione dei contratti di acquisto per garantire l’assenza di legami tra le parti.
- Difesa tributaria: assistenza in caso di avvisi di recupero crediti per presunte violazioni del vincolo di destinazione.
Operiamo con metodo, riservatezza e visione strategica, offrendo un supporto completo fin dalle prime valutazioni, anche nei casi più complessi.
Contattaci per maggiori informazioni o per richiedere una consulenza dedicata.
Disclaimer: Le informazioni contenute in questo articolo sono elaborate sulla base della normativa vigente (DL 124/2023, L. 208/2015) e non sostituiscono un parere professionale legale personalizzato.