Il “mito” del PVC intoccabile.
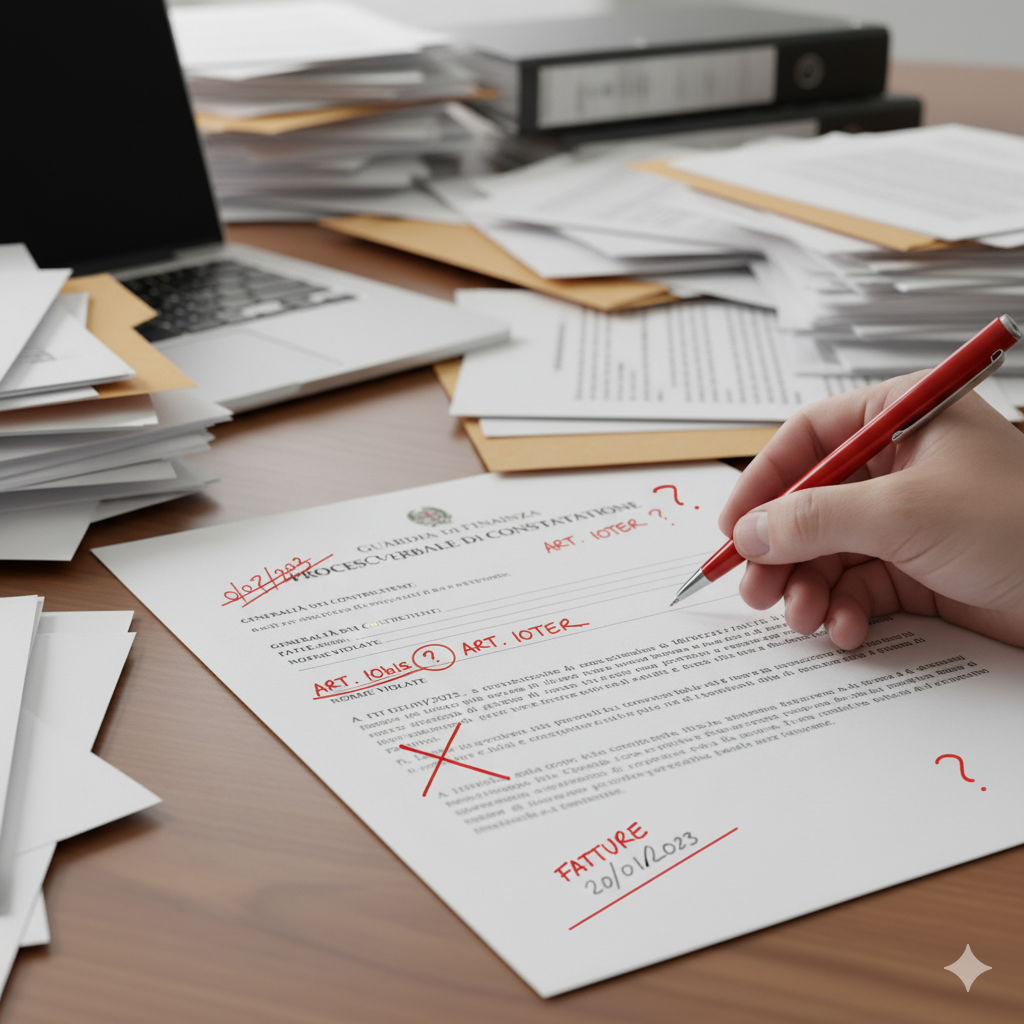
Per qualsiasi contribuente, professionista o imprenditore, la notifica di un Processo Verbale di Constatazione (PVC) a seguito di una verifica fiscale rappresenta uno dei momenti più critici del rapporto con l’Amministrazione Finanziaria. Il PVC non è un semplice riassunto; è l’atto fondamentale che cristallizza le operazioni dei verificatori e pone le basi per il futuro avviso di accertamento. Nell’immaginario comune, il PVC è spesso percepito come un documento inattaccabile, un atto di “fede pubblica” contro cui la parola del contribuente vale poco o nulla. Si sente spesso dire: “È scritto nel PVC, quindi è legge”.
Ma è davvero così? Cosa succede se il PVC omette un dettaglio fondamentale? Se i verificatori, semplicemente, “non vedono” o non riportano un elemento che è invece cruciale per la difesa del contribuente?
Una recente ordinanza della Corte di Cassazione (la n. 28340 del 25 ottobre 2025) ci offre l’occasione perfetta per fare chiarezza, smontando il mito dell’infallibilità del PVC e definendo, ancora una volta, i suoi esatti limiti probatori.
Il caso: l’ispezione nello studio e la porta “invisibile”.
La vicenda analizzata dalla Suprema Corte è emblematica. L’Agenzia delle Entrate notificava un atto impositivo a un contribuente, titolare di uno studio tecnico di infortunistica stradale. L’accertamento si basava su una precedente ispezione della Guardia di Finanza presso lo studio.
Fin da subito, il contribuente ha impostato la sua difesa su un punto procedurale, ma decisivo: l’illegittimità dell’accesso dei verificatori.
Perché? Il contribuente sosteneva che i locali ispezionati non fossero ad uso esclusivo di ufficio, ma avessero natura promiscua (cioè usati sia per l’attività professionale sia come abitazione privata). Trattandosi di un locale ad uso promiscuo, l’accesso avrebbe richiesto la preventiva autorizzazione del Procuratore della Repubblica, autorizzazione che in questo caso mancava.
La controversia si è quindi concentrata su un dettaglio fattuale: esisteva o no una comunicazione tra lo studio (situato nel seminterrato) e l’abitazione principale?
- Il contribuente sosteneva di sì, portando come prove planimetrie e fotografie che mostravano una porta di comunicazione interna.
- L’Agenzia delle Entrate (e la G.d.F.) replicava che il PVC, nel descrivere i locali, non faceva alcuna menzione di questa porta.
La domanda diventa quindi squisitamente giuridica: il silenzio del PVC sulla presenza della porta è sufficiente a provare che quella porta non esiste?
La lezione della Cassazione: i tre livelli di prova del PVC.
L’Agenzia delle Entrate, nel suo ricorso, ha sostenuto proprio questo: il PVC fa fede fino a querela di falso, e se la porta non è menzionata, la sua esistenza non può essere provata con altri mezzi (come foto o planimetrie), se non, appunto, impugnando il PVC per falsità.
La Cassazione, nel respingere questa specifica censura (il terzo motivo di ricorso), ha ribadito un principio fondamentale, che ogni professionista e contribuente dovrebbe conoscere. Non tutto ciò che è scritto (o non scritto) in un PVC ha lo stesso valore probatorio.
Il valore del PVC si articola su tre distinti livelli di attendibilità:
- Fede Privilegiata (Art. 2700 c.c.): Il PVC è assistito da “fede privilegiata” (e quindi può essere contestato solo con la complessa procedura della querela di falso) soltanto per i fatti che il pubblico ufficiale attesta essere avvenuti in sua presenza, da lui compiuti, o che ha potuto conoscere senza alcun margine di apprezzamento. Esempio: “Alle ore 10:15 abbiamo varcato l’ingresso”, “Il contribuente ci ha dichiarato che…”, “Abbiamo rinvenuto la fattura n. 5 nel cassetto”.
- Prova Fino a Prova Contraria: Per la veridicità sostanziale delle dichiarazioni rese da terzi o del contenuto di documenti formati da altri, il PVC fa fede fino a prova contraria. Esempio: “Il cliente X, da noi intervistato, ha confermato di aver pagato in contanti”. Il contribuente può smentire questa affermazione provando, ad esempio, l’estratto conto.
- Elemento di Prova Semplice: Tutto il resto, incluse le valutazioni, le deduzioni e le interpretazioni dei verificatori, costituisce un semplice elemento di prova. Il giudice lo valuta liberamente, in concorso con tutti gli altri elementi portati dalle parti.
L’omissione nel PVC non è un’attestazione negativa.
Qui sta il cuore della sentenza. La Cassazione afferma un principio logico e giuridico tanto semplice quanto potente: il silenzio non equivale a un’attestazione negativa.
La mancata descrizione della porta nel PVC non significa che i verificatori abbiano attestato l’assenza della porta. Significa semplicemente che, per qualsiasi motivo (distrazione, irrilevanza presunta), non l’hanno menzionata.
Questa omissione non gode di alcuna fede privilegiata. Di conseguenza, il contribuente è perfettamente legittimato a dimostrare l’esistenza della porta (e quindi la natura promiscua dei locali) con qualsiasi altro mezzo di prova (planimetrie, fotografie, perizie, testimonianze), senza doversi sobbarcare l’onere quasi “diabolico” della querela di falso.
Non solo la porta: l’importanza dell'”agevole comunicazione”.
Attenzione, però. La sentenza non è una vittoria a tutto tondo per il contribuente. Se da un lato la Cassazione ha confermato che si può provare un fatto omesso nel PVC, dall’altro ha accolto i motivi di ricorso dell’Agenzia su un altro fronte, altrettanto importante.
La Corte ha infatti rinviato il caso al giudice d’appello per un altro motivo: la Corte di merito precedente si era limitata a constatare l’esistenza della porta, senza verificare due elementi essenziali:
- Che quella porta esistesse all’epoca dell’accesso dei militari (le foto e le planimetrie prodotte non erano state datate con certezza rispetto al giorno della verifica).
- Che quella porta consentisse un’“agevole possibilità di comunicazione interna”.
Quest’ultimo punto è fondamentale. Per la giurisprudenza, un locale è “promiscuo” non solo se c’è un collegamento, ma se questo collegamento permette facilmente di trasferire documenti contabili e fiscali nei locali abitativi, eludendo così l’ispezione.
Come specifica la stessa Corte, una porta che si apre su “una scala stretta e ripida potrebbe non essere considerato agevole a tale fine”. Non basta la porta, serve la facilità di passaggio.
Cosa imparare da questa sentenza (e come difendersi).
Questa ordinanza della Cassazione è un prezioso manuale di strategia difensiva. Ci lascia tre insegnamenti chiave:
- Il PVC non è vangelo: non bisogna mai avere un timore reverenziale verso il PVC. Ciò che (non) dice può essere contestato.
- Le omissioni contano (e si possono provare): L’assenza di un fatto nel PVC non ne prova l’inesistenza. La difesa può (e deve) far emergere i fatti omessi con ogni mezzo di prova lecito.
- La difesa è nei dettagli: Per vincere non basta avere ragione su un principio. Per provare l’uso promiscuo, ad esempio, non basta provare l’esistenza di una porta; bisogna dimostrare che questa esisteva al momento dell’accesso e che consentiva un passaggio agevole.
Hai ricevuto un Processo Verbale di Constatazione? Pensi che i verificatori abbiano omesso dettagli cruciali, interpretato male i fatti o tratto conclusioni errate? Una difesa efficace inizia da un’analisi chirurgica del PVC.
Lo Studio Legale Tributario Lai di Cagliari assiste privati, imprenditori e investitori che necessitano di una difesa tecnica in caso di accertamento da parte dell’Agenzia delle Entrate. Grazie a un team multidisciplinare con esperienza in diritto tributario nazionale e internazionale, lo studio è in grado di offrire consulenza personalizzata per pianificazioni fiscali, strutturazioni societarie, ricorsi contro accertamenti, procedimenti con l’Agenzia delle Entrate in numerose materie..
Operiamo con metodo, riservatezza e visione strategica, offrendo un supporto completo fin dalle prime valutazioni, anche nei casi più complessi.
Contattaci per maggiori informazioni o per richiedere una consulenza dedicata.